
Portfel z RFID – czy warto? Jak wybrać bezpieczny portfel damski i męski
- dodano: 21-10-2026
-
0 komentarzy - w kategorii Baza wiedzy
Darmowa wysyłka powyżej 69,00 zł
TL;DR Warstwa RFID w portfelu ekranuje pole elektromagnetyczne, ale tylko w tych kieszeniach, które obejmuje. Karta płatnicza jest już bezpieczna kryptograficznie: generuje jednorazowy kod transakcji, a bez PIN w Polsce zapłacisz maksymalnie 100 zł, więc "skanowanie w tłumie" to bardziej legenda niż realne zagrożenie. Portfel z RFID ma sens, gdy nosisz paszport, e-dowód, kartę dostępu do biura (125 kHz) albo kartę miejską, a także gdy po prostu lubisz mieć spokój w podróży. Przy wyborze patrz na trzy rzeczy: czy ekranowana jest podszewka całego portfela, jak dobre jest szycie i materiał, czy pojemność pasuje do liczby kart, które naprawdę nosisz. W NIUA portfele z RFID zaczynają się od około 60 zł (męskie) i 79 zł (damskie).
Kupujesz portfel raz na kilka lat. Chcesz, żeby był trwały, wygodny i żeby karty były bezpieczne. I wtedy w opisie produktu widzisz "RFID BLOCKING SYSTEM" oraz dopłatę 20–60 zł względem zwykłego modelu. Pojawia się pytanie: czy to realna ochrona, czy chwyt marketingowy?
Ten poradnik odpowiada na to bez straszenia. Najpierw sprawdzimy, co warstwa RFID faktycznie robi, a czego nie zrobi za ciebie. Potem przejdziesz przez prosty test decyzyjny i siedem kroków wyboru. Na końcu dopasujesz format do siebie: portfel damski czy męski, slim czy pojemny.
Artykuł jest dla osób, które kupują portfel na lata i nie chcą polegać na hasłach ze sklepu. Nie musisz znać się na technologii. Wystarczy, że policzysz karty i zadasz sprzedawcy dwa pytania.
Portfel z RFID to portfel, którego podszewka zawiera warstwę przewodzącą. Warstwa ta tłumi pole elektromagnetyczne i utrudnia bezstykowy odczyt kart oraz dokumentów schowanych w kieszeniach, które obejmuje.
To definicja w skrócie. Teraz najważniejsze: ochrona działa jak klatka Faradaya. Powstaje bariera dla pola radiowego, ale tylko tam, gdzie fizycznie znajduje się materiał ekranujący. Karta wsunięta do kieszeni bez tej warstwy jest odczytywana normalnie. To najczęstsze nieporozumienie przy zakupie.
Nie każda "karta zbliżeniowa" działa tak samo. Trzy pasma, które warto rozróżnić:
Dobra warstwa RFID w portfelu ogarnia przede wszystkim HF. To wystarczy w większości codziennych sytuacji, bo tam siedzą karty płatnicze i dokumenty.
Tu warto być uczciwym. Karta EMV nie wysyła stałego numeru ani kodu CVV2. Przy każdej transakcji generuje jednorazowy kryptogram autoryzacyjny. Nawet gdyby ktoś przechwycił dane, nie zrobi z nich drugiej płatności.
Do tego dochodzi limit. Według Związku Banków Polskich od 20 marca 2020 roku płatność zbliżeniowa bez PIN w Polsce to maksymalnie 100 zł. Powyżej tej kwoty terminal poprosi o PIN. Banki stosują też limity liczby transakcji bez PIN i silne uwierzytelnianie klienta wynikające z PSD2.
Skala problemu też nie wygląda groźnie. Według danych NBP w trzecim kwartale 2025 roku odnotowano 79,8 tys. oszukańczych transakcji kartami o łącznej wartości 23 mln zł. To spadek zarówno liczby, jak i wartości rok do roku. Przy 47,2 mln kart w obiegu (dane na koniec czerwca 2025) to margines.
Wniosek: portfel z RFID nie chroni cię przed katastrofą finansową, bo do katastrofy nie ma tu warunków. Chroni przed czymś innym: przed bezstykowym odczytem dokumentów i kart, które nie mają tak dobrych zabezpieczeń jak karta płatnicza.
Chroni (w kieszeniach objętych warstwą):
Nie chroni przed:
To jedna warstwa ochrony, nie tarcza. Reszta zależy od ciebie i od banku.
Nie musisz zgadywać. Sprawdź, czy pasuje do ciebie którykolwiek z tych czterech przypadków.
1. Nosisz paszport lub e-dowód. Dokumenty z chipem to najmocniejszy argument za portfelem z RFID. Paszport w podróży bywa noszony w torbie czy plecaku, a nie w sejfie hotelowym. Warstwa ekranująca daje tu realną, choć ograniczoną korzyść.
2. Masz kartę dostępu do biura lub hotelu. Karty 125 kHz są najsłabiej zabezpieczone i najłatwiejsze do skopiowania. Jeśli nosisz ją codziennie w portfelu, ekranowana kieszeń ma sens.
3. Korzystasz z karty miejskiej lub lojalnościowej. Te karty często nie mają żadnych zabezpieczeń kryptograficznych. Portfel z RFID ogranicza możliwość ich odczytu, gdy leży w kieszeni.
4. Chcesz spokoju, zwłaszcza w podróży poza UE. Poza Europą standardy bezpieczeństwa bywają inne, a ty nie znasz lokalnych praktyk. Portfel z RFID to wtedy element higieny cyfrowej, podobnie jak etui na paszport.
Kiedy nie warto: nosisz jedną lub dwie karty płatnicze, nie podróżujesz, nie masz dokumentów z chipem i nie korzystasz z kart dostępu. Wtedy zwykły portfel ze skóry naturalnej będzie prostszym i tańszym wyborem. Lepsze gdy potrzebujesz ochrony dokumentów i kart dostępu. Gorsze gdy szukasz wyłącznie miejsca na dwie karty i bilon.
Siedem kroków. Każdy kończy się punktem kontrolnym, więc nie kupisz "w ciemno".
Wyjmij wszystko, co nosisz, i połóż na stole. Policz karty płatnicze, dokumenty, karty lojalnościowe, prawo jazdy, bilon. Zapisz liczbę.
Punkt kontrolny: karty nie mogą wystawać, a portfel nie może się wybrzuszać przy zamknięciu. Jeśli masz 4–8 kart, wystarczy model slim. Przy 9–12 kartach szukaj większego formatu, zwykle damskiego, z dodatkową przegrodą na dokumenty.
To najważniejsze pytanie w całym zakupie. Zapytaj sprzedawcę, czy ekranowana jest podszewka całego portfela, czy tylko jedna kieszeń. Poproś też o informację o paśmie (13,56 MHz) i wyniku tłumienia.
Punkt kontrolny: karta poza ekranowaną kieszenią nie jest chroniona. Jeśli ochrona obejmuje tylko jedną przegródkę, dokumenty i tak musisz tam przenieść.
Typowy błąd: wiara w "certyfikat RFID" bez żadnych danych. Certyfikat bez podanego pasma i tłumienia nic nie mówi.
Nie każdy materiał ekranujący działa tak samo. Poniżej wyniki pomiarów tłumienności przy 13,56 MHz, publikowane w testach laboratoryjnych metodą ASTM D4935.
| Materiał warstwy | Tłumienność | Czy chroni |
|---|---|---|
| Tkanina Ni-Cu, 80 µm | ok. −74 dB | Tak, bardzo skutecznie |
| Stal 304, 0,5 mm | ok. −52 dB | Tak |
| Folia aluminiowa, 18 µm | ok. −48 dB | Tak, ale jest krucha |
| Płyta z włókna węglowego, 1,1 mm | ok. −11 dB | Nie, karta czytana z bliska |
| Skóra naturalna, 1,4 mm | ok. −0,2 dB | Nie |
Próg sensownej blokady to około 15 dB. Wszystko poniżej to ozdoba. Dlatego portfel reklamowany jako "carbon fiber" może w praktyce nie chronić niczego.
Materiał zewnętrzny nie decyduje o blokadzie, bo warstwa ekranująca siedzi w podszewce. Decyduje o trwałości i wyglądzie.
Co sprawdzić: skóra licowa versus ekologiczna (ta druga jest tańsza, ale szybciej się przeciera na krawędziach), równe i gęste szycie, mocny suwak, logowana podszewka bez wystających nitek. Przy zakupie online czytaj opisy dokładnie i korzystaj z prawa zwrotu, jeśli jakość nie odpowiada opisowi.
Tu nie chodzi o stereotypy, a o funkcję. Portfel męski zwykle ma być cienki i mieścić się w kieszeni spodni. Portfel damski często pełni rolę małej torebki w torebce.
Dopłata za warstwę RFID to realnie 20–60 zł względem wersji bez ochrony. Jest sensowna wtedy, gdy warstwa obejmuje cały portfel, a nie jedną kieszeń.
Sprawdź też, ile masz czasu na zwrot i jak wygląda odpowiedzialność sprzedawcy. W NIUA masz 14 dni na zwrot, 2 lata odpowiedzialności sprzedawcy, wysyłkę w 24 h i darmową dostawę od 69 zł. To wystarczająco dużo, żeby spokojnie sprawdzić portfel w domu.
Masz portfel w ręku? Zrób szybki test.
Checklista "test w 60 sekund":
Ostatni punkt jest ważny. Telefon w ekranowanej przegrodzie może przestać obsługiwać Apple Pay i Google Pay. To nie wada portfela, tylko fizyka. Trzymaj telefon w innej kieszeni.
Masz już kryteria. Teraz przekładamy je na konkretne modele. NIUA to polski sklep z galanterią skórzaną, w którym kategoria portfeli z RFID jest szeroka i wyraźnie oznaczona. W ofercie znajdziesz modele marek Peterson, Rovicky, 4U Cavaldi, Lorenti, Always Wild i Pierre Cardin, głównie ze skóry naturalnej, z podszewką z powlekanej mikrofibry opisaną jako "RFID BLOCKING SYSTEM".
Ceny są przystępne. Portfele damskie z RFID kosztują od 79 do 147 zł, męskie od 60 do 123,50 zł. Przykłady:
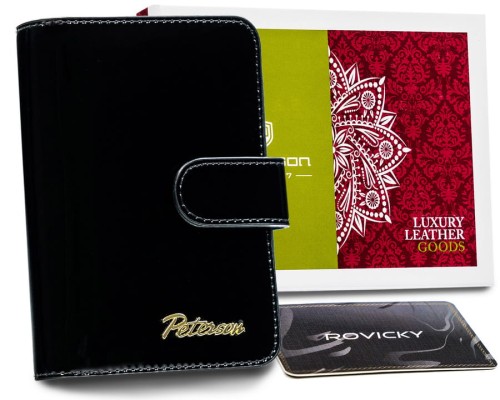 Portfel Damski Peterson RFID Skóra Naturalna Mały Mały portfel damski ze skóry naturalnej licowej z podszewką RFID BLOCKING SYSTEM, 9 miejscami na karty i podwójną kieszenią na bilon. 97,00 zł • Zobacz produkt → |
| Kryterium | NIUA – portfel damski | NIUA – portfel męski |
|---|---|---|
| Format | Na zatrzask, kopertowy, duży na zamek | Poziomy slim, duży |
| Pojemność | 9–12 kart, przegroda na dokumenty | 6–8 kart, przegrody na banknoty |
| Waga | około 150–300 g | około 70–120 g |
| Cena | 79–147 zł | 60–123,50 zł |
| Materiał | Skóra naturalna licowa, nubuk, ekologiczna | Skóra naturalna, ekologiczna, tekstylia |
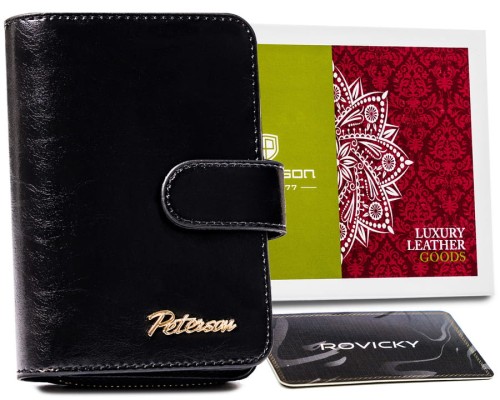 Portfel Damski Peterson RFID Skóra Naturalna Na Zatrzask Portfel damski ze skóry naturalnej zapinany na zatrzask, z ochroną RFID, 9 miejscami na karty i dwiema przegrodami na banknoty. 103,50 zł • Zobacz produkt → |
Jeśli porównujesz z innymi markami dostępnymi na rynku, np. Wittchen czy Kazar, zwróć uwagę na te same kryteria: zakres ochrony, materiał warstwy, pojemność i politykę zwrotu. Wtedy porównanie będzie uczciwe, a nie oparte na metce.
Błąd 1: Kupno "carbon fiber" zamiast ekranowanej podszewki. Włókno węglowe daje około −11 dB, czyli nie chroni. Naprawa: pytaj o wynik tłumienia w dB, nie o nazwę materiału.
Błąd 2: Ochrona tylko jednej kieszeni. Karta wsunięta obok jest odczytywana normalnie. Naprawa: przenieś dokumenty i karty do ekranowanej przegrody albo wybierz model z ekranowaną podszewką całości.
Błąd 3: Zbyt mały portfel. Karty wystają, portfel się wybrzusza, zamek się rozchodzi. Naprawa: przelicz karty przed zakupem i weź model o jedną przegrodę większy, niż wydaje się potrzebny.
Błąd 4: Telefon w ekranowanej kieszeni. Płatności mobilne przestają działać, a ty szukasz winy w banku. Naprawa: noś telefon osobno lub w kieszeni bez warstwy ekranującej.
Błąd 5: Wiara w 100% ochronę. Portfel nie zastąpi ostrożności. Naprawa: włącz powiadomienia o transakcjach, ustaw limity i blokady w aplikacji banku.
Błąd 6: Brak sprawdzenia polityki zwrotu. Portfel kupiony "w ciemno" zostaje w szufladzie. Naprawa: kupuj tam, gdzie masz co najmniej 14 dni na zwrot, jak w NIUA.
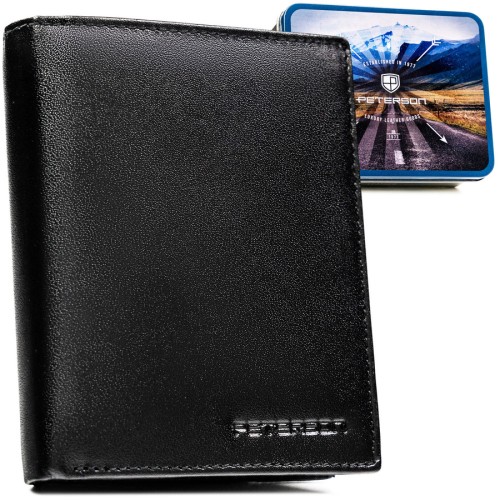 Portfel męski Peterson ze skóry naturalnej z systemem RFID i brelokiem Czarny portfel męski ze skóry naturalnej z warstwą RFID, w zestawie z brelokiem – klasyczny układ kieszeni na karty, banknoty i bilon. 97,50 zł • Zobacz produkt → |
Masz portfel z RFID? Zrób jeszcze trzy rzeczy. Włącz powiadomienia push o każdej transakcji. Ustaw dzienny limit płatności zbliżeniowych w aplikacji banku. Sprawdź, czy silne uwierzytelnianie klienta jest aktywne przy logowaniu i płatnościach online.
Nie potrzebujesz RFID? Wybierz zwykły portfel ze skóry naturalnej. Będzie tańszy, a przy dwóch kartach płatniczych różnicy w bezpieczeństwie praktycznie nie odczujesz.
Doszło do nieautoryzowanej transakcji? Zgłoś ją do banku jak najszybciej i zażądaj zwrotu środków. Zgodnie z PSD2 bank ma obowiązek rozpatrzyć reklamację, a w określonych przypadkach zwrócić kwotę transakcji.
Podróżujesz poza UE? Rozważ osobne etui RFID na paszport. Wtedy dokument jest chroniony nawet wtedy, gdy portfel zostaje w hotelu.
Czy portfel RFID naprawdę działa? Tak, ale w ograniczonym zakresie. Tłumi pole elektromagnetyczne w kieszeniach objętych warstwą ekranującą. Karta poza tą strefą jest odczytywana normalnie. Skuteczność zależy od materiału warstwy, nie od napisu na metce.
Czy portfel RFID blokuje telefon? Może blokować NFC, jeśli telefon leży w ekranowanej kieszeni. Wtedy Apple Pay i Google Pay przestają działać. Trzymaj telefon osobno albo w kieszeni bez warstwy ekranującej.
Czy folia aluminiowa wystarczy? Fizycznie tak, bo folia o grubości 18 µm daje około −48 dB tłumienia. Praktycznie nie, bo szybko się rwie, a nieszczelne krawędzie przepuszczają pole. Do codziennego użytku lepsza jest tkanina ekranująca wszyta w podszewkę.
Czy chroni e-dowód? Ogranicza bezstykowy odczyt, ale e-dowód ma własne zabezpieczenie: do odczytu warstwy elektronicznej potrzebny jest 6-cyfrowy numer CAN z awersu dokumentu oraz PIN. Portfel to dodatkowa warstwa, nie jedyna.
Czy warto dopłacać 20–60 zł? Warto, jeśli warstwa obejmuje cały portfel, a ty nosisz dokumenty z chipem, kartę dostępu lub kartę miejską. Jeśli masz tylko dwie karty płatnicze i nie podróżujesz, dopłata niewiele zmieni.


 Zaloguj przez Facebooka
 Zaloguj przez Google
Logowanie przez Facebook i Google do NIUA świadczone jest w ramach usługi Shoper ONE.
Zaloguj przez Facebooka
Zaloguj przez Google
Logowanie przez Facebook i Google do NIUA świadczone jest w ramach usługi Shoper ONE.
Pliki cookies i pokrewne im technologie umożliwiają poprawne działanie strony i pomagają nam dostosować ofertę do Twoich potrzeb. Możesz zaakceptować wykorzystanie przez nas wszystkich tych plików i przejść do sklepu lub dostosować użycie plików do swoich preferencji, wybierając opcję "Dostosuj zgody".
W tym miejscu możesz określić swoje preferencje w zakresie wykorzystywania przez nas plików cookies.
Te pliki są niezbędne do działania naszej strony internetowej, dlatego też nie możesz ich wyłączyć.
Te pliki umożliwiają Ci korzystanie z pozostałych funkcji strony internetowej (innych niż niezbędne do jej działania). Ich włączenie da Ci dostęp do pełnej funkcjonalności strony.
Te pliki pozwalają nam na dokonanie analiz dotyczących naszego sklepu internetowego, co może przyczynić się do jego lepszego funkcjonowania i dostosowania do potrzeb Użytkowników.
Dzięki tym plikom możemy prowadzić działania marketingowe.


